为深入开展“5·15全国投资者保护宣传日”活动,切实增强广大群众金融保险安全意识和风险防范能力,引导消费者科学理性投保、依法维护权益,新华保险湖南分公司特别推出“以案说险”系列金融消保宣传。通过真实典型的保险消费案例,帮助大家认清风险、远离陷阱、明白消费、放心投保,共同守护安全、公平、有序的金融环境。
案例简述
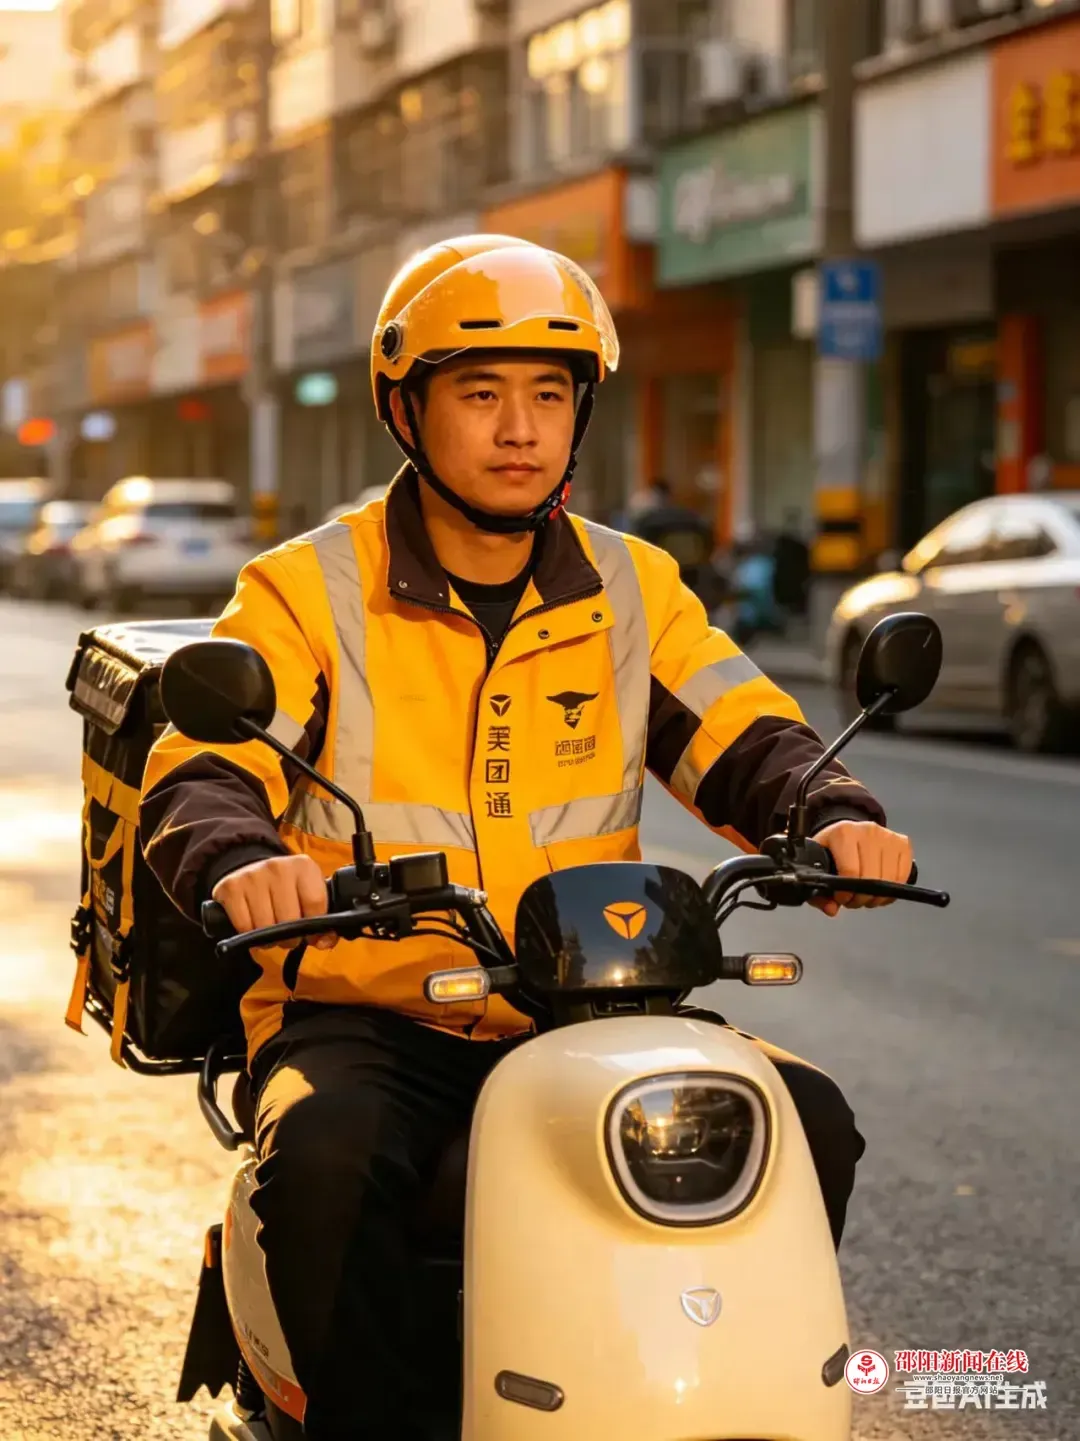
外卖骑手小李日常工作强度大、出行频率高,主要风险集中在交通意外、摔伤磕碰等方面,希望以较低成本获得高性价比的意外及医疗保障。
某销售人员在未全面了解小李职业特点、收入水平、保障需求的前提下,向其推荐了一款缴费期较长、年保费较高的重疾保险产品。销售过程中,未充分评估其持续缴费能力,未结合骑手职业风险优先配置意外险、医疗险等基础保障,也未提示长期缴费对家庭日常开支的影响。
小李投保后,因收入不稳定、家庭开支较大,难以持续承担高额保费,仅过数月便无力继续缴费,最终只能选择退保,不仅没有获得真正需要的意外保障,还造成了经济损失。
案件分析
本案例体现了销售适当性在新就业群体中的重要意义:
1. 未结合外卖骑手高意外风险、收入波动大、注重性价比的特点进行产品匹配;
2. 未优先满足消费者最核心、最紧急的保障需求,推荐产品与实际需要错位;
3.未充分评估消费者缴费能力,未履行合理推荐与风险提示义务。
温馨提示
1. 外卖骑手、网约车司机等新就业形态劳动者,优先配置意外险、医疗险、驾乘意外险等基础保障;
2. 保费支出应量力而行,一般不超过家庭年收入的10%,避免影响正常生活;
3. 购买保险应先讲需求、再谈产品,不盲目追求高保费、复杂型产品;
4.保险公司及销售人员应坚守适当性原则,针对不同职业、收入、风险特点,提供个性化、合理化、可负担的保障方案。
Copyright © 2009-2024 www.shaoyangnews.net, All Rights Reserved. 邵阳新闻在线 版权所有
互联网新闻信息服务许可证:43120190006号 网站备案编号:湘ICP备09029407号 公安备案号:43050302000148号
主办:邵阳日报社 地址:邵阳市双清区邵阳大道邵阳日报社五楼 电话:邵阳日报社 0739-5324245 邵阳新闻在线网站 0739-5322629 E-mail:shaoyangnews@126.com